Assurance perte d’exploitation : garanties, durée et calcul

Information générale, à jour en octobre 2026. Elle ne remplace pas l'avis d'un avocat ou d'un expert-comptable : vérifiez les règles en vigueur sur service-public.fr ou impots.gouv.fr.
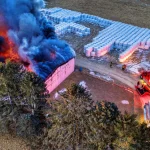
L’assurance perte d’exploitation indemnise une entreprise lorsque son activité est réduite ou interrompue après un sinistre couvert, comme un incendie, un dégât des eaux ou un bris de machine. Elle verse une indemnité qui compense la marge perdue et les frais supplémentaires engagés pour continuer à travailler, pendant une période fixée au contrat. Son but : permettre à l’entreprise de retrouver la situation financière qu’elle aurait eue sans le sinistre.
Après un sinistre, les dommages matériels sont pris en charge par l’assurance multirisque. Mais pendant les travaux, le chiffre d’affaires baisse alors que les loyers, les salaires et les remboursements d’emprunt continuent de tomber. C’est ce trou de trésorerie que couvre la perte d’exploitation. Voici comment elle fonctionne et comment bien la dimensionner.
Table des matières
Qu’est-ce que l’assurance perte d’exploitation ?
La perte d’exploitation désigne le manque à gagner subi par une entreprise dont l’activité est arrêtée ou ralentie à cause d’un événement soudain. L’assurance du même nom, souvent appelée « garantie PE », est le plus souvent proposée en complément d’un contrat multirisque professionnelle.
Son principe repose sur un lien direct : la perte doit résulter d’un dommage matériel garanti par le contrat. Si votre atelier brûle et que l’incendie est couvert, la baisse d’activité qui en découle l’est aussi. Sans dommage matériel assuré, la garantie ne joue pas, sauf extension spécifique.
L’indemnité permet de :
- compenser la perte de marge brute pendant la période d’arrêt ;
- continuer à payer les charges fixes : loyers, salaires, abonnements, échéances de prêts ;
- financer les frais engagés pour limiter la baisse d’activité.
Les événements couverts
Les événements pris en compte sont ceux qui déclenchent la garantie dommages du contrat principal. On retrouve généralement :
- l’incendie et l’explosion ;
- les dégâts des eaux et les inondations ;
- les tempêtes, la grêle et le poids de la neige ;
- les catastrophes naturelles, après publication d’un arrêté de reconnaissance ;
- les dommages électriques et le bris de machine ;
- le vandalisme, les émeutes, les attentats et les actes de terrorisme ;
- la chute d’appareils aériens.
La liste exacte dépend du contrat. Lisez la rubrique des exclusions avec attention, et vérifiez en particulier la situation de votre activité si elle dépend d’un équipement unique ou d’un seul fournisseur.
Garanties de base et garanties complémentaires
Les garanties de base
La garantie de base indemnise la perte de marge brute et prend en charge les frais supplémentaires d’exploitation, c’est-à-dire les dépenses engagées pour maintenir l’activité malgré le sinistre : location de matériel de remplacement, installation dans des locaux provisoires, heures supplémentaires, sous-traitance d’une partie de la production.
Les garanties complémentaires
Des extensions permettent de couvrir des situations plus larges :
- la carence de fournisseurs ou de clients : votre activité s’arrête parce qu’un fournisseur ou un client clé a lui-même subi un sinistre ;
- l’impossibilité d’accès : vos locaux sont intacts, mais inaccessibles à cause d’un sinistre voisin ou d’une décision administrative ;
- la perte de valeur du fonds de commerce : la clientèle perdue ne revient pas après la reprise ;
- les pénalités de retard dues à vos clients à cause de l’interruption.
La période d’indemnisation
La période d’indemnisation correspond à la durée pendant laquelle l’assureur prend en charge la perte. Elle commence le jour du sinistre et est choisie à la souscription. Pour la fixer, posez-vous les bonnes questions :
- combien de temps faudrait-il pour reconstruire ou réhabiliter vos locaux ?
- quel est le délai de livraison de vos machines et équipements ?
- combien de temps pour reconstituer un stock ou relancer une production ?
- pouvez-vous poursuivre une partie de l’activité ailleurs ou la sous-traiter ?
- vos clients risquent-ils de partir chez un concurrent pendant l’arrêt ?
Une période trop courte laisse l’entreprise sans indemnité au moment où elle redémarre, souvent la phase la plus fragile. Faites-vous accompagner par votre assureur ou votre courtier pour l’estimer à partir de cas concrets.
Les limites de l’indemnisation
Le contrat fixe un plafond. Il peut prendre la forme d’une perte d’exploitation maximale (PEM), déterminée après une analyse du risque menée avec l’assureur. C’est notamment le cas pour les entreprises à plusieurs établissements : si un site sinistré peut être relayé par un autre, la perte réelle est moindre et le plafond est fixé en conséquence.
Une franchise, exprimée en jours ou en montant, s’applique aussi en général. Enfin, certaines situations sont exclues dans la plupart des contrats. La crise sanitaire de 2020 l’a montré : la majorité des contrats multirisques professionnels ne couvraient pas les pertes liées à une épidémie, faute de dommage matériel.
Comment est calculée l’indemnité ?
L’indemnité repose sur la marge brute de l’entreprise, calculée ainsi :
marge brute = chiffre d’affaires − charges variables
Les charges variables sont celles qui évoluent avec l’activité : achats de marchandises et de matières, sous-traitance, transport. La marge brute assurée est déclarée à la souscription sur une base prévisionnelle, puis ajustée chaque année à partir des comptes du dernier exercice. Une déclaration sous-évaluée expose à une réduction de l’indemnité.
Concrètement, l’expert compare l’activité réelle après le sinistre à l’activité qu’aurait connue l’entreprise sans lui, en tenant compte de la tendance des exercices précédents. Pour bien la suivre, connaissez votre seuil de rentabilité : il indique le niveau d’activité minimal pour couvrir vos charges fixes.
L’indemnité perçue est un produit pour l’entreprise : elle est imposable comme le chiffre d’affaires qu’elle remplace. Votre expert-comptable l’enregistre dans les comptes de l’exercice concerné.
Combien coûte une assurance perte d’exploitation ?
La prime annuelle dépend du risque global de l’entreprise :
- la nature de l’activité et sa dépendance à des équipements ;
- la valeur des locaux, du matériel et des stocks ;
- le montant de la marge brute assurée ;
- la durée de la période d’indemnisation ;
- les extensions choisies.
Comparez plusieurs devis, en vérifiant que les garanties, les plafonds et les franchises sont équivalents. Elle complète les autres contrats de l’entreprise : notre article sur les assurances obligatoires d’une SAS en fait le tour.
Garder le contact avec vos clients pendant l’arrêt
La perte d’exploitation se joue aussi sur la clientèle. Pendant l’interruption, vos clients doivent savoir que vous restez joignable, où vous retrouver et quand vous reprenez. Un site à jour est le moyen le plus simple de les informer. Si vous n’en avez pas encore, une création de site vitrine vous permet de publier rapidement une adresse provisoire, des horaires adaptés ou un formulaire de contact.
Questions fréquentes
L’assurance perte d’exploitation est-elle obligatoire ?
Non, elle est facultative. Elle est toutefois recommandée pour les entreprises dont l’activité dépend de locaux, de machines ou de stocks, et parfois exigée par un bailleur ou une banque.
L’assurance perte d’exploitation couvre-t-elle la maladie du dirigeant ?
Pas la garantie classique, liée à un dommage matériel. Une garantie spécifique, souvent appelée « perte d’exploitation suite à maladie ou accident du dirigeant », existe chez certains assureurs pour les indépendants.
Quelle durée d’indemnisation choisir ?
Celle qu’il faudrait pour retrouver votre niveau d’activité, pas seulement pour rouvrir. Tenez compte des délais de travaux, de livraison des équipements et de reconquête de la clientèle.
Votre site doit vous apporter des clients. Nous analysons gratuitement votre projet : proposition de création offerte si vous n'avez pas encore de site, diagnostic SEO et GEO offert si vous en avez déjà un. Découvrir notre offre : création de site vitrine.

 Domiciliation d’entreprise : services, prix et contratPar Nicolas Mercatili, le 8 septembre 2021
- Bail commercial : durée, loyer, résiliation et renouvellementPar Nicolas Mercatili, le 7 septembre 2021
- Management japonais : la culture d’entreprise au JaponPar Christelle Mercatili, le 6 juillet 2022
- Fichier des écritures comptables (FEC) : utilité et contenuPar Nicolas Mercatili, le 24 août 2021
- Assurance perte d’exploitation : garanties, durée et calculPar Nicolas Mercatili, le 8 septembre 2021
- Vie d’entrepreneur : à quoi ressemble le quotidien ?Par Nicolas Mercatili, le 1 juillet 2021
- Pick-to-light : fonctionnement, avantages et inconvénientsPar Nicolas Mercatili, le 20 juin 2022
- Contrat à durée indéterminée (CDI) : contenu, embauche, rupturePar Nicolas Mercatili, le 10 juillet 2021